Taux suédois : la Riksbank maintient 1,75 % mais durcit le ton
La banque centrale suédoise maintient son taux directeur à 1,75 % pour son douzième mois consécutif. Mais ce statu quo d'attente s'accompagne d'un avertissement : l'institution relève sa trajectoire future et prévoit d'enclencher de nouvelles hausses dès 2026.
L'annonce du 24 septembre par la Riksbank confirme le maintien immédiat du taux directeur à 1,75 %, en vigueur depuis octobre 2025. Cette mesure s'appliquera à partir du 30 septembre 2026, date où la banque centrale (Institution publique responsable de la politique monétaire, de l'émission de la monnaie et de la stabilité des prix.) publiera également les minutes de ses délibérations.
Pourtant, cette apparente continuité masque un changement de cap notable. Dans son communiqué officiel, l'institution prévient que si les perspectives d'inflation (Hausse généralisée et durable des prix des biens et services, qui entraîne une perte de pouvoir d'achat de la monnaie.) et d'activité se maintiennent, les hausses débuteront dès cette année. Les investisseurs attendaient une confirmation de l'assouplissement, mais l'institut d'émission prépare au contraire un resserrement monétaire rapide.
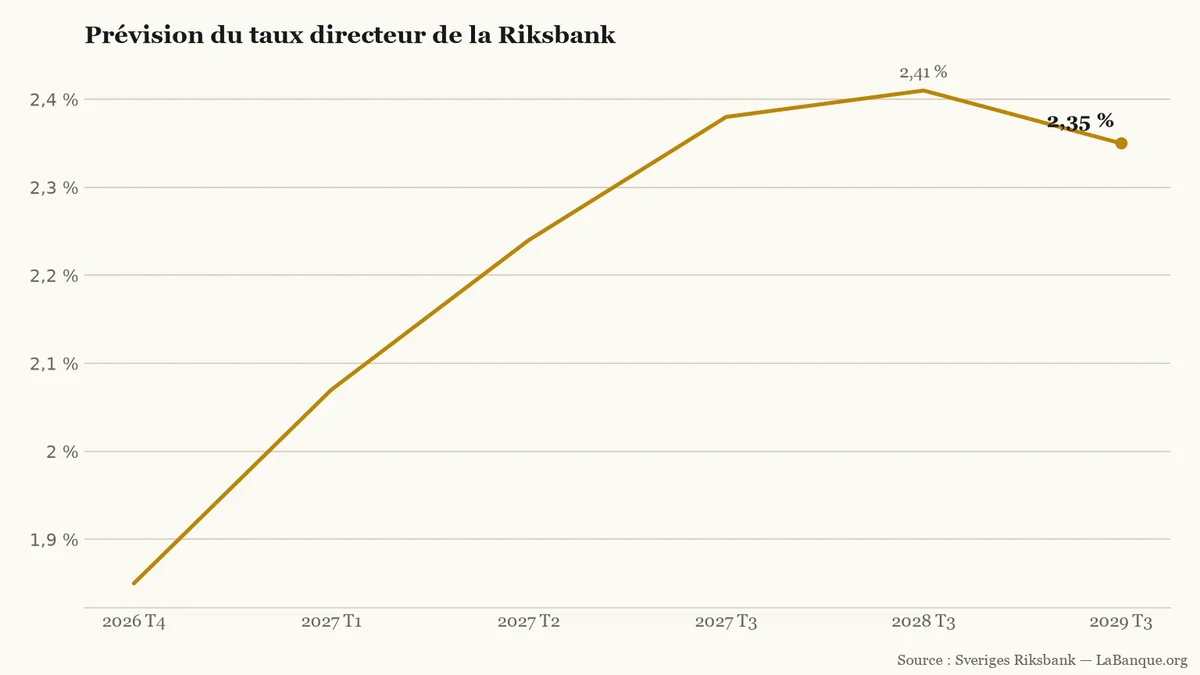
Pour le quatrième trimestre 2026, la banque centrale projette déjà un taux moyen à 1,85 %, contre 1,82 % lors de sa prévision de juin. Cette inflexion rompt avec l'idée d'un palier durable. Le loyer de l'argent s'apprête ainsi à repartir vers le haut, sous la pression conjuguée de la demande intérieure et des coûts importés.
Une trajectoire relevée jusqu'à l'horizon 2028
Le réajustement des prévisions monétaires s'amplifie sur les trimestres suivants. La Riksbank table désormais sur un taux moyen de 2,24 % au deuxième trimestre 2027. Cette cible dépassait à peine 1,93 % dans les projections formulées au début de l'été, marquant un écart significatif de 0,31 point de pourcentage.
La banque centrale assume clairement cette fermeté accrue. Selon son rapport de septembre, le taux directeur devra monter davantage que prévu en juin pour stabiliser l'inflation autour de 2 %. Le cycle de resserrement ne constituera donc pas un ajustement marginal, mais une action prolongée dans le temps.
Projection trimestrielle moyenne du taux directeur selon le rapport de politique monétaire de septembre 2026.LaBanque.org — données : Sveriges RiksbankSource
La trajectoire officielle modélise cette remontée graduelle du loyer de l'argent. Sur les cinq intervalles analysés, le scénario de référence enregistre quatre hausses successives et une seule baisse, sans aucune phase de stabilité. Le taux moyen culminerait à 2,41 % au troisième trimestre 2028. Il refluerait ensuite très légèrement vers 2,35 % au troisième trimestre 2029.
Pourquoi durcir le ton malgré une inflation sous 1 % ?
La fermeté affichée contraste au premier abord avec les statistiques récentes des prix à la consommation. En août 2026, l'inflation suédoise mesurée par le CPIF (Indice suédois des prix à la consommation calculé à taux d'intérêt hypothécaire constant pour neutraliser l'effet direct des crédits immobiliers.) s'est établie à 0,7 % sur un an. Hors énergie, cet indice est même tombé à 0,5 %. À ce niveau, la hausse des prix semble très en retrait de la cible officielle de 2 %.
Ce ralentissement marqué résulte pourtant d'un trompe-l'œil statistique temporaire. Le gouvernement a instauré des baisses temporaires de taxes sur les carburants et l'alimentation, doublées de rabais sur les tarifs des transports publics. En neutralisant ces aides publiques directes, la Riksbank évalue l'inflation sous-jacente réelle à 2,2 %, et à 1,6 % hors énergie.
Dans le même temps, la croissance économique redémarre plus vite que prévu. Le produit intérieur brut suédois a bondi de 1,6 % au deuxième trimestre 2026 par rapport au trimestre précédent. Face à ce dynamisme, l'institution relève ses prévisions d'expansion. Le PIB progresserait de 2,8 % en 2026 puis de 2,4 % en 2027, contre 2,2 % et 2,3 % anticipés en juin.
Énergie et devise : des pressions toujours vives
Cette reprise d'activité ravive les risques d'une surchauffe mécanique des prix. La Riksbank s'inquiète tout particulièrement de la persistance d'un choc d'offre (Perturbation imprévue réduisant l'offre de biens ou renchérissant brutalement les coûts de production, notamment via l'énergie.) lié au conflit armé au Moyen-Orient. Ces tensions géopolitiques alimentent une hausse sensible des cours du pétrole (Matière première énergétique dont le prix mondial influence les carburants et les résultats des groupes producteurs.), de l'électricité et des carburants raffinés à l'échelle internationale.
À ces tensions énergétiques s'ajoute l'affaiblissement continu de la couronne suédoise sur le marché des devises. Une monnaie dépréciée renchérit automatiquement le coût des biens importés. La demande intérieure se raffermit et soutient l'activité. Les entreprises répercutent alors bien plus facilement la hausse de leurs coûts dans leurs prix de vente finaux.
Les autorités monétaires rappellent néanmoins que cette trajectoire reste une boussole conditionnelle et non un engagement ferme. Les prochaines réunions du 4 novembre et du 16 décembre 2026 serviront de test décisif. Si les cours énergétiques ou la devise s'apaisent, le calendrier monétaire pourra être révisé, mais l'heure n'est plus à la baisse des taux d'intérêt (Rémunération due par un emprunteur à son prêteur, exprimée en pourcentage annuel du capital emprunté.).
Pour aller plus loin
Inflation — comprendre les règles et les démarches
Wall Street a ouvert dans le rouge ce jeudi 24 septembre 2026, freinée par la remontée du pétrole au-dessus de 104 dollars et la tension des rendements obligataires. Les marchés craignent un regain d'inflation et surveillent le sommet entre Donald Trump et Xi Jinping.
L'indice CAC 40 recule à 8 055 points ce jeudi 24 septembre 2026 à Paris. La remontée brutale des rendements obligataires mondiaux et un baril de pétrole au-delà de 100 dollars bousculent les marchés actions. Ce double choc ravive la crainte d'un resserrement monétaire durable.
Les principaux instituts économiques allemands relèvent à 1,3 % leur prévision de croissance pour 2026. Ce net rebond s'appuie sur la vigueur des exportations industrielles au premier semestre. L'amélioration reste cependant fragile, freinée par une consommation intérieure atone et des déficits publics croissants.
L’activité du secteur privé français repasse en expansion en septembre, portée par les services. Le rebond reste fragile : l’industrie ralentit, les commandes progressent à peine et l’emploi continue de reculer.
L’OCDE relève légèrement sa prévision de croissance mondiale pour 2026, à 2,9 %, mais la réduit pour 2027, à 3,0 %. La France reste nettement en retrait, avec 0,4 % attendu cette année.
Le CAC 40 progressait de 0,47 % à 8 193,13 points mercredi matin. Le reflux du pétrole apaise la crainte d'une inflation importée, mais les taux directeurs déjà relevés et la vigueur de l'activité européenne limitent la portée du rebond.