Calculatrice de crédit amortissable
Mensualités, assurance, intérêts et coût total.
Dossier
Crédit, épargne, obligations : comprendre ce que mesure un taux d'intérêt, ce qui le fait varier et ses effets concrets sur un budget.
Le taux d'intérêt exprime le prix de l'argent dans le temps : il rémunère la personne ou l'institution qui prête et représente un coût pour celle qui emprunte. Il s'affiche généralement en pourcentage par an. Cette même notion intervient dans la mensualité d'un crédit, le rendement d'une obligation, la rémunération d'un livret et le financement des entreprises ou de l'État.
Un taux de crédit fixe les intérêts dus par l'emprunteur selon les conditions prévues au contrat. Pour un crédit à taux fixe, ce taux reste identique pendant toute la durée prévue. Un crédit à taux variable suit un indice de référence et évolue aux dates fixées dans l'offre. La durée du prêt, le montant emprunté, l'apport, les garanties et la situation de l'emprunteur participent aussi au niveau proposé par le prêteur.
Le taux d'épargne décrit la rémunération versée au détenteur d'un dépôt ou d'un placement. Son niveau dépend du produit : certains livrets réglementés suivent une formule ou une décision publique, tandis que les comptes à terme et de nombreux produits de marché dépendent des conditions commerciales et financières du moment. Le taux brut sert de point de départ ; les prélèvements et la fiscalité déterminent ensuite le montant effectivement conservé.
Les obligations (Titres de dette : l'investisseur prête à un émetteur, qui verse des intérêts et rembourse à l'échéance.) utilisent également des taux. Une obligation est un titre de dette : son émetteur promet des paiements d'intérêts et le remboursement du capital à une échéance donnée. Son rendement reflète le prix auquel elle s'échange, sa durée, la qualité financière de l'émetteur et les anticipations de marché. Les taux des obligations d'État servent souvent de référence aux autres coûts de financement. Leur évolution éclaire ainsi les conditions auxquelles l'État, les entreprises et, avec un décalage, certains emprunteurs se financent.
Dans la zone euro, la Banque centrale européenne (BCE) fixe trois taux directeurs. Ils encadrent les conditions auxquelles les banques gèrent leurs liquidités auprès de l'Eurosystème et orientent les taux de court terme. Les banques ajustent ensuite leurs propres conditions de crédit et de rémunération de l'épargne, en tenant compte aussi de leur coût de financement, de la concurrence (La concurrence organise la rivalité entre entreprises pour attirer les clients par les prix, la qualité, le choix et l’innovation.) et du risque de chaque dossier.
Une hausse des taux directeurs renchérit généralement l'emprunt et rend l'épargne mieux rémunérée. Les ménages peuvent alors différer une dépense financée à crédit, et les entreprises sélectionner davantage leurs investissements. Une baisse favorise à l'inverse un financement moins coûteux. La Banque de France souligne que cette transmission prend plusieurs mois et produit des effets différents selon les produits et les acteurs ; l'ajustement des offres bancaires s'inscrit donc dans le temps.
En chiffres
Au 23 juillet 2026, les taux directeurs de la BCE applicables depuis le 17 juin s'élèvent à 2,25 % pour la facilité de dépôt, 2,40 % pour les opérations principales de refinancement et 2,65 % pour la facilité de prêt marginal.
Le taux débiteur permet de comprendre la rémunération liée au prêt lui-même. Pour comparer des offres de crédit, le taux annuel effectif global, ou TAEG, apporte une vision plus complète : il rassemble les intérêts et les frais obligatoires liés à l'obtention du crédit, comme les frais de dossier, certaines commissions ou le coût d'une assurance exigée. L'offre de prêt indique ce taux et le coût total, ce qui permet de comparer des propositions portant sur le même montant et la même durée.
Le niveau du taux compte, mais la durée compte tout autant. Une durée plus longue allège souvent la mensualité et augmente le total des intérêts versés sur l'ensemble du prêt. La mensualité doit donc être lue avec le coût total, la durée, l'assurance et les éventuels frais. Pour les crédits immobiliers, la Banque de France publie une moyenne du marché. Cette moyenne constitue un point de comparaison, tandis que le TAEG de l'offre reçue décrit le coût du projet concerné.
En mai 2026, le taux moyen des nouveaux crédits à l'habitat en France, hors renégociations et hors frais et assurances, atteignait 3,21 %. Cette moyenne recouvre des écarts selon la durée et le profil de chaque emprunteur.
Le taux nominal est celui annoncé sur un prêt ou un placement. Le taux réel tient compte de l'évolution générale des prix, appelée inflation (Hausse générale et durable des prix payés par les ménages.). Une épargne rémunérée peut ainsi accroître sa valeur en euros tout en procurant un pouvoir d'achat (Le pouvoir d'achat mesure la quantité de biens et de services qu'un revenu permet d'acheter, une fois l'évolution des prix prise en compte.) différent selon l'inflation. Cette distinction aide à comprendre pourquoi un même pourcentage produit des effets variés d'une période à l'autre.
Les taux de marché ajoutent une autre dimension. Ils évoluent chaque jour en fonction de l'offre et de la demande de titres, des perspectives d'inflation, de croissance et des finances publiques, ainsi que des décisions attendues des banques centrales. Les obligations longues, par exemple celles à dix ans, réagissent particulièrement à ces anticipations. Leur hausse rend les nouvelles émissions de dette plus coûteuses pour l'émetteur. L'actualité consacrée au taux français à dix ans illustre cette relation entre marché obligataire et dette publique (Ensemble des emprunts des administrations publiques. La dette négociable de l'État en constitue une partie.).
Un taux prend son sens avec son support, sa durée et les frais associés. Pour une épargne, la rémunération, la disponibilité de l'argent, la garantie éventuelle du capital et la fiscalité forment un ensemble. Pour un crédit, le montant emprunté, la durée, la mensualité, le TAEG, l'assurance et les conditions de remboursement anticipé donnent une lecture complète.
Comparer plusieurs offres sur une durée identique rend la lecture plus claire. Les documents précontractuels donnent les éléments utiles avant signature, et les simulations servent à mesurer l'effet d'une durée ou d'une mensualité différente sur le budget. Les taux évoluent avec l'économie ; les conditions écrites dans le contrat fixent celles qui s'appliquent effectivement à chaque crédit ou placement.
À lire dans ce dossier : Le taux français à dix ans dépasse 4 %, la dette renchérit.
Le Livret A a enregistré une collecte nette de 460 millions d’euros en août 2026. Ce rebond coïncide avec la hausse de son taux à 1,7 %, mais ne suffit pas à effacer les 5,40 milliards d’euros de retraits nets accumulés depuis janvier.
La Bourse de Paris ouvre la semaine en hausse, le CAC 40 reprenant 0,77 % vers 10h30 à 8 103,85 points. Ce redressement est soutenu par la détente des cours pétroliers et par la progression du secteur bancaire.
L'agence européenne Scope Ratings a abaissé le 18 septembre 2026 la note de la dette souveraine de la France de AA- à A+. Cette sanction entérine la sortie définitive du club des emprunteurs notés double A. Elle met en lumière une dette publique record et maintient la pression sur les taux de crédit immobilier.
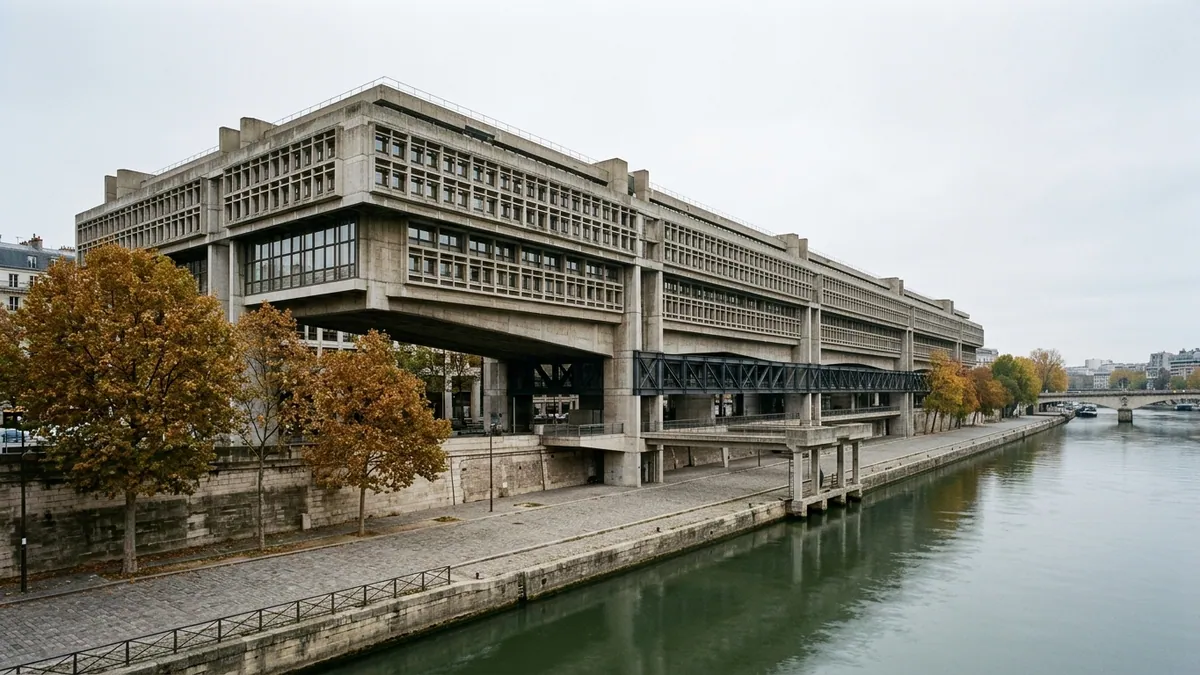
Le ministère de l'Économie anticipe une dette publique record à 121,7 % du PIB en 2027, après 119,3 % en 2026. Malgré un tour de vis budgétaire annoncé, la hausse des taux de marché alimente une progression mécanique de l'endettement.
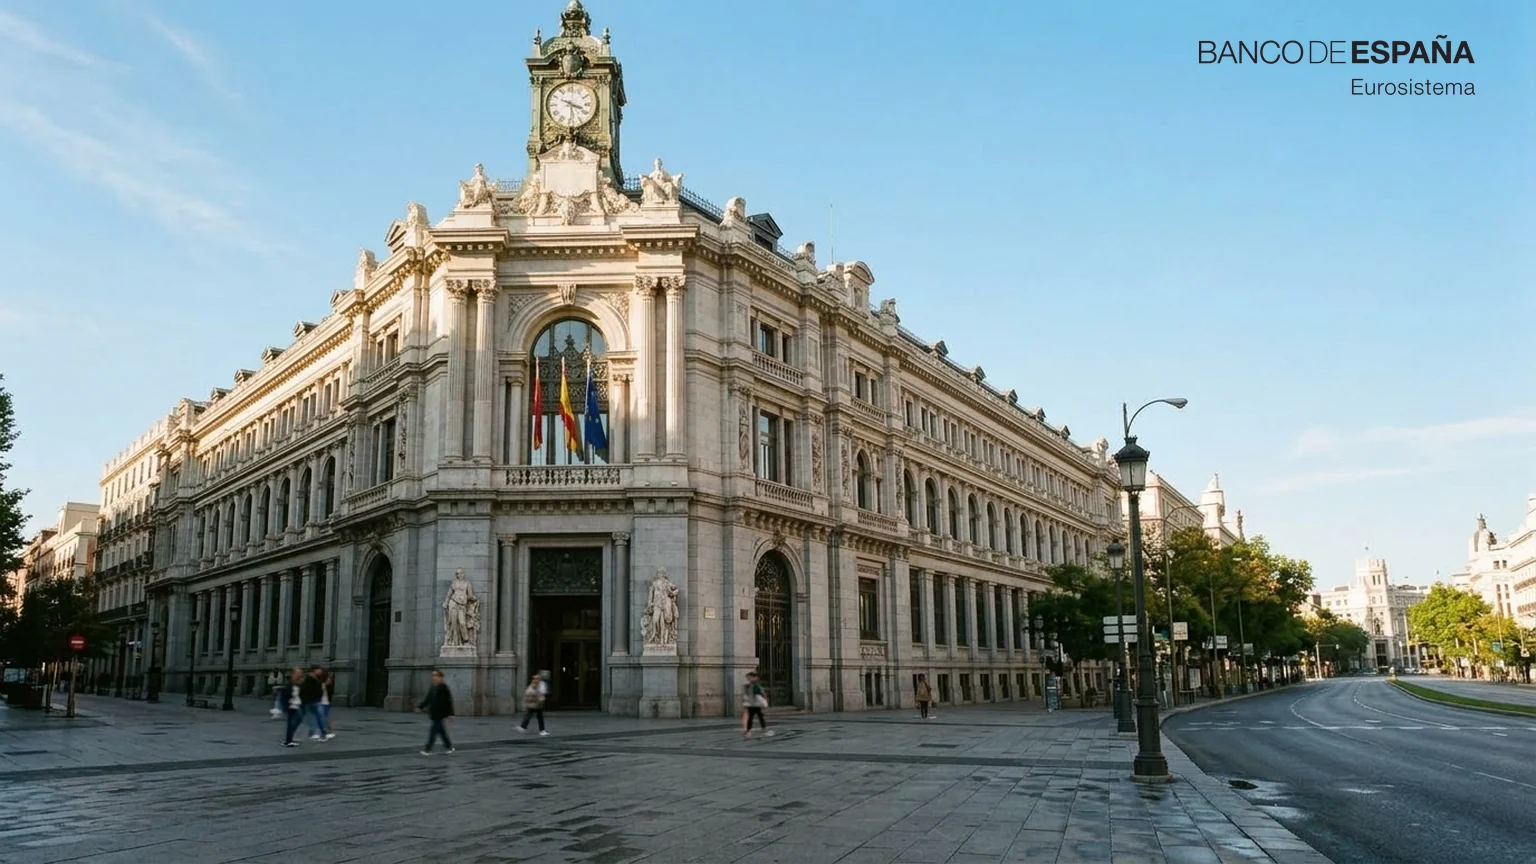
La dette publique de l'Espagne est retombée à 99,9 % du PIB en juillet 2026. Ce seuil symbolique n'avait plus été franchi depuis février 2020. Portée par une croissance solide, Madrid emprunte désormais à dix ans à de meilleures conditions que la France.
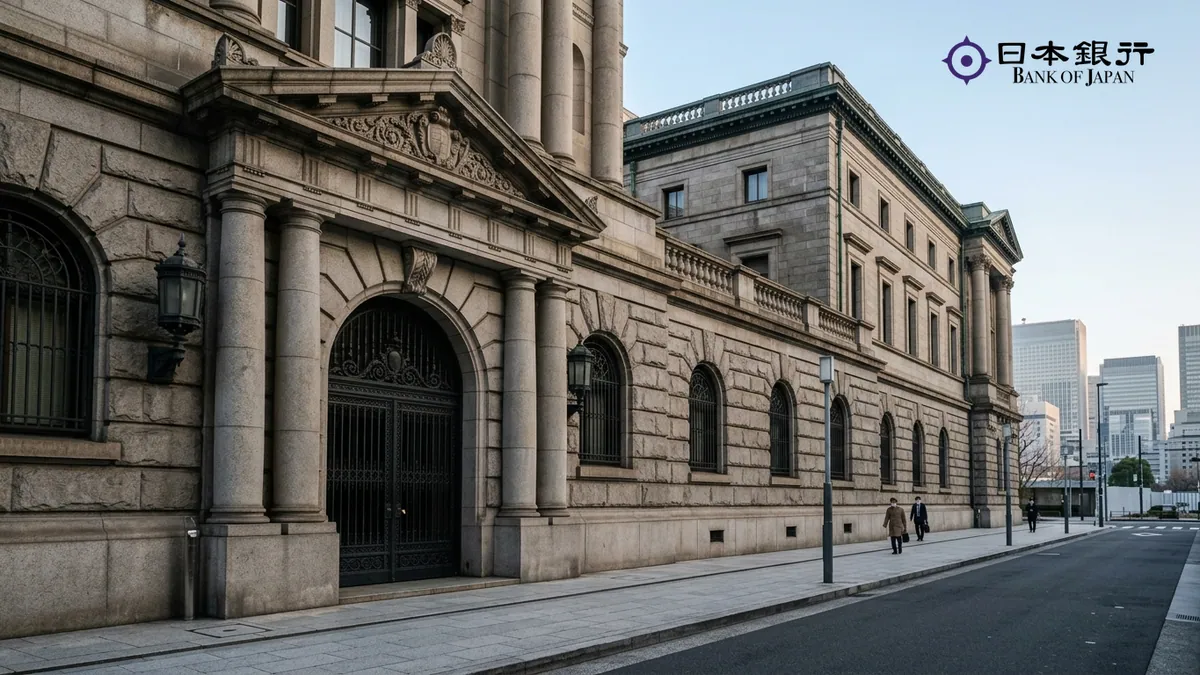
La Banque du Japon a relevé son principal taux directeur à 1,25 %, son plus haut niveau depuis 1995. Ce relèvement de 25 points de base entend freiner des tensions inflationnistes nourries par le pétrole et la faiblesse de la devise. Sur le marché des changes, le yen a pourtant reculé après l'annonce.
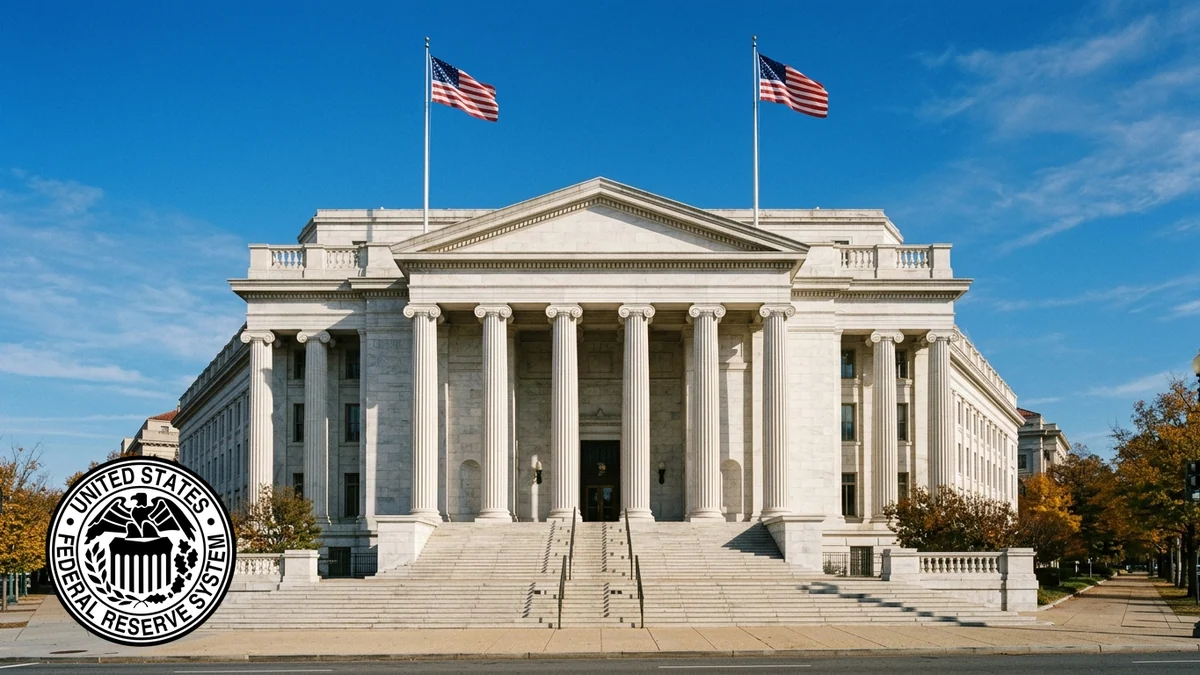
La Réserve fédérale américaine a relevé son principal taux directeur de 25 points de base, fixant sa fourchette entre 3,75 % et 4,00 %. Cette décision unanime interrompt deux ans d'assouplissement pour contrer une inflation tenace. Elle soutient le dollar et accentue la pression sur les marchés financiers mondiaux.
La Réserve fédérale américaine a relevé son taux directeur de 0,25 point, à 3,75 %-4,00 %. Elle juge l'inflation toujours trop élevée, malgré son objectif de 2 %.
La Réserve fédérale américaine a relevé son taux directeur, et Wall Street a fini en baisse le 16 septembre. Les investisseurs ont surtout retenu des taux attendus plus élevés en 2026, un signal défavorable aux actions.
L’inflation britannique a atteint 3,1 % sur un an en août, après 2,9 % en juillet. Les carburants expliquent l’essentiel de l’accélération, tandis que l’inflation sous-jacente reste stable avant la décision de taux de la Banque d’Angleterre le 17 septembre.
La Banque centrale européenne a relevé ses trois taux directeurs de 0,25 point. Le taux de dépôt sera porté à 2,50 % le 16 septembre. Les crédits et l’épargne ne changeront pas tous au même rythme.
Le CAC 40 gagnait 0,3 % dans la matinée du 10 septembre, après sa baisse de 1,94 % la veille. Les marchés attendaient les annonces de la Banque centrale européenne prévues dans l'après-midi. Ce rebond restait un instantané de séance.