L’édition 2026 du Global Retirement Index de Natixis place la France au 29e rang sur 44, contre le 27e un an plus tôt. La santé reste solide, mais les finances à la retraite et le bien-être matériel pèsent sur le score.
La France obtient 64 % dans l’édition 2026 du Global Retirement Index (Classement comparatif de 44 pays évaluant la sécurité de la retraite avec 18 indicateurs regroupés en quatre sous-indices.). Elle était à 65 % en 2025. Elle passe ainsi de la 27e à la 29e place sur 44 pays. Le premier rang revient à la Norvège, avec 83 %.
Ce recul ne signifie pas que la pension moyenne française a diminué de deux places. Le Global Retirement Index est un classement comparatif privé publié par Natixis Investment Managers. Il évalue la sécurité de la retraite à partir de 18 indicateurs. Ceux-ci sont regroupés en quatre sous-indices : santé, qualité de vie, bien-être matériel et finances à la retraite (Sous-indice qui combine notamment inflation, taux d’intérêt, fiscalité, endettement public, gouvernance et dépendance des personnes âgées.).
La comparaison porte sur la position de la France parmi les pays étudiés. Elle ne donne ni le montant moyen d’une pension ni le pouvoir d’achat exact de chaque retraité. Cette distinction évite de confondre rang relatif et pension versée. L’analyse de l’édition 2026 a été menée entre mars et mai 2026, avant la publication du classement.
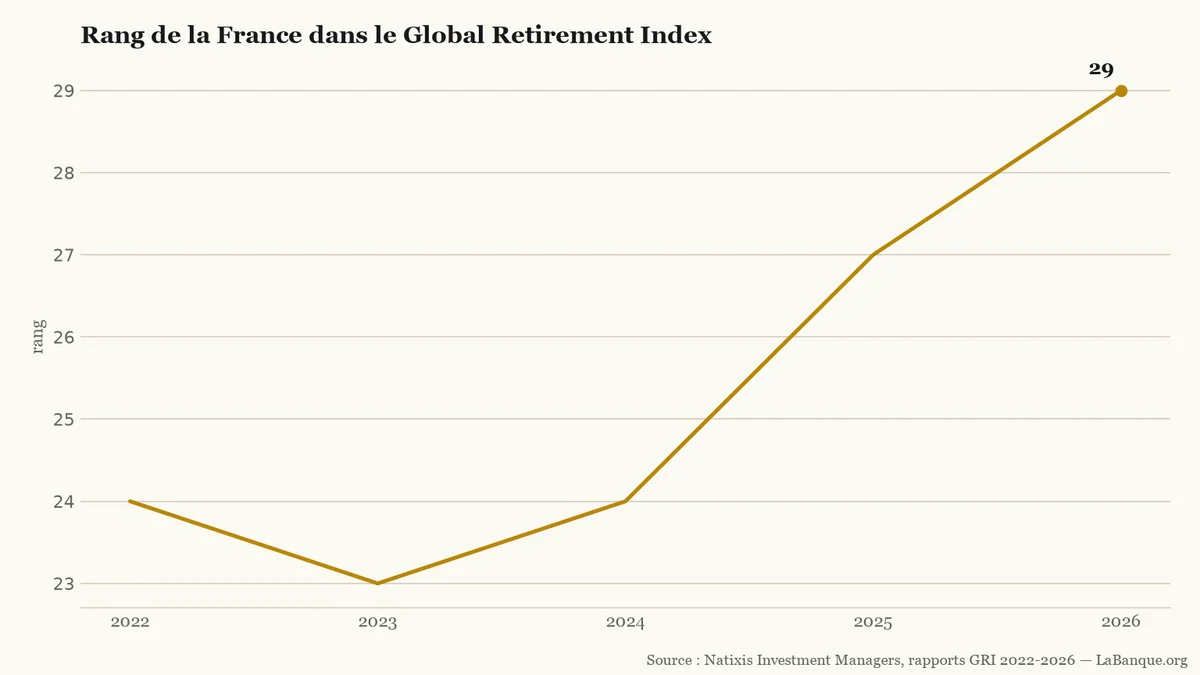
La série compte 5 points et 4 intervalles : 3 hausses de la valeur affichée, 1 baisse et 0 stabilité. Le rang affiché passe de 24 en 2022 à 29 en 2026, avec un minimum de 23 en 2023.LaBanque.org — données : Natixis Investment Managers, rapports GRI 2022-2026Source
Pourquoi le rang français est-il si contrasté ?
La France obtient son meilleur résultat en santé : 90 %, soit la 6e place. Elle se classe aussi 19e pour la qualité de vie, avec 73 %. En revanche, elle tombe au 32e rang pour le bien-être matériel, avec 48 %. Elle se classe 38e pour les finances à la retraite, avec 55 %.
Le sous-indice « finances à la retraite » agrège plusieurs facteurs. Il inclut notamment l’inflation, les taux d’intérêt, la fiscalité, l’endettement public, la gouvernance et la dépendance des personnes âgées. Il ne correspond pas au seul niveau des pensions versées. La fiscalité et l’inflation sont ici des éléments parmi d’autres d’un indicateur composite.
Dans son commentaire sur les grands pays développés, Natixis cite deux facteurs. Il mentionne la hausse du chômage et la pression fiscale la plus lourde de l’indice. Le rapport ne chiffre pas la contribution de chacun de ces éléments au score final. Il s’agit donc d’explications qualitatives, et non d’une décomposition précise du recul.
Une méthode qui limite les compensations
Le score global repose sur une moyenne géométrique (Méthode d’agrégation qui fait davantage peser un résultat faible et limite sa compensation par un résultat élevé.) des quatre sous-indices, et non sur une simple moyenne arithmétique. Cette méthode pèse davantage sur les résultats faibles. Un très bon score en santé compense donc moins facilement des résultats dégradés dans les finances à la retraite ou le bien-être matériel.
C’est ce mécanisme qui rend le rang global plus lisible. La France ne cumule pas quatre performances moyennes. Elle associe un point fort sanitaire à deux domaines nettement moins favorables. Le classement met ainsi en évidence un équilibre fragile plutôt qu’une note uniforme de la retraite française.
La trajectoire récente confirme que le résultat de 2026 n’est pas isolé. La France était 24e en 2022 et 23e en 2023. Elle a reculé à la 24e place en 2024, puis à la 27e en 2025 et à la 29e en 2026. Cette évolution décrit un recul relatif parmi les 44 pays étudiés. Elle ne suffit pas à conclure à une baisse mécanique du niveau de vie de tous les retraités français.
Le Global Retirement Index sert d’abord à comparer des environnements de retraite. Il attire l’attention sur les conditions économiques et sociales qui entourent les pensions, comme la fiscalité, l’inflation, l’emploi ou la santé. Il ne remplace pas une analyse individuelle des revenus, du logement, de l’épargne ou des dépenses de chaque ménage.
Pour la France, le message principal tient moins au 29e rang qu’à l’écart entre les composantes. La santé reste un point fort. Les finances à la retraite et le bien-être matériel tirent davantage le score global vers le bas.
Pour aller plus loin
Inflation — comprendre les règles et les démarches
La direction générale des Finances publiques (DGFiP) a publié, le 10 novembre 2026, l'impôt dû sur les revenus 2025. Il atteint 92,6 milliards d'euros, en hausse de 1,0 %. Chez les 10 % les plus aisés, le montant moyen baisse et le taux ne recule pas.
Le 9 novembre, le gouvernement annonce 1,6 % de Smic en plus au 1er décembre, vers 1 502 € nets à temps plein. L'arrêté manquait le 10 novembre : le taux légal reste 1 477,93 €. L'essentiel anticipe l'indexation de janvier ; le supplément se discute entre 5 et 9 €.
Le gouvernement annonce un Smic net de 1 502 euros dès le 1er décembre, en hausse de 1,6 %. Un temps plein déjà au minimum gagne 23,65 euros par mois. Les salaires supérieurs à ce plancher ne sont pas augmentés par la loi.
Deux décrets du 2 novembre 2026 lient le cumul emploi-retraite à l'âge, pour la première pension de base ouverte dès le 1er janvier 2027. Entre l'âge légal et 67 ans, 7 000 € de revenus se cumulent sans baisse de pension. Une pension de base déjà ouverte avant cette date garde l'ancien régime.
L'abattement de 10 % sur les pensions reste en vigueur, plafonné à 4 439 €. François Villeroy de Galhau le juge intenable avec l'indexation intégrale des retraites. Le plafond à 3 000 €, supprimé par les députés, revient dans le texte transmis au Sénat.
Le 6 novembre 2026, seuls Pablo Hernández de Cos et Klaas Knot ont été proposés pour succéder à Christine Lagarde à la BCE. L'Eurogroupe fera le point le 9 novembre, sans les départager. Le taux de dépôt reste à 2,50 % : le président ne le fixe pas seul.