Le Livret A rebondit en août, mais reste négatif depuis janvier
Le Livret A a enregistré une collecte nette de 460 millions d’euros en août 2026. Ce rebond coïncide avec la hausse de son taux à 1,7 %, mais ne suffit pas à effacer les 5,40 milliards d’euros de retraits nets accumulés depuis janvier.
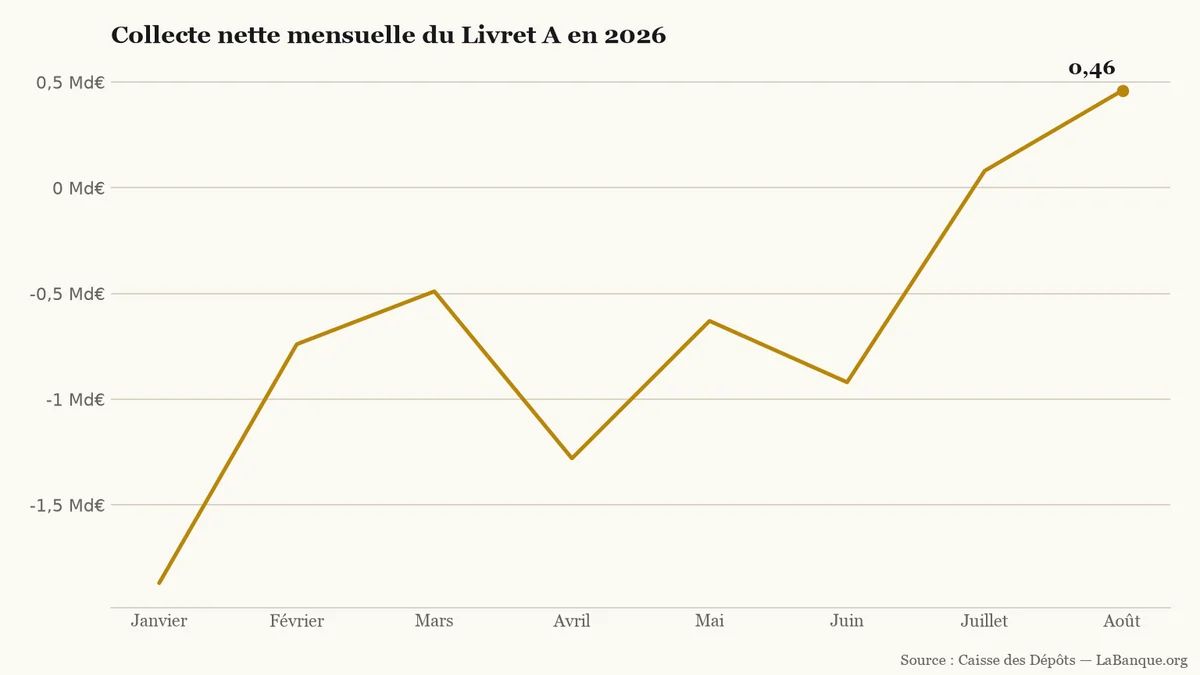
Le Livret A (Produit d’épargne réglementé, disponible et exonéré d’impôt sur le revenu et de prélèvements sociaux.) a attiré 460 millions d’euros de plus qu’il n’en a vu sortir en août. La collecte nette, c’est-à-dire la différence entre les dépôts et les retraits, redevient ainsi positive après les sorties du premier semestre.
Un rebond encore loin d’effacer les sorties
Ce résultat prolonge un premier signe d’amélioration : la collecte nette avait déjà atteint 80 millions d’euros en juillet. Mais le cumul du Livret A reste négatif à hauteur de 5,40 milliards d’euros sur les huit premiers mois de 2026. Les retraits enregistrés depuis janvier dépassent donc encore largement les dépôts des deux derniers mois.
Le mouvement est similaire pour l’ensemble de l’épargne réglementée (Produits d’épargne dont les règles, le taux et la fiscalité sont fixés par les pouvoirs publics.). Le Livret A et le LDDS (Livret d’épargne réglementé dont le taux est aligné sur celui du Livret A.) ont collecté 540 millions d’euros en août, tandis que leur cumul depuis janvier reste négatif de 6,31 milliards d’euros. L’écart entre les deux résultats mensuels correspond à la collecte nette du LDDS, soit 80 millions d’euros.
La collecte nette du Livret A redevient positive en juillet et en août, après six mois de sorties nettes.LaBanque.org — données : Caisse des DépôtsSource
Le graphique permet de voir que cette amélioration reste récente.
Le taux a augmenté, sans expliquer à lui seul le mouvement
Le rebond d’août coïncide avec le relèvement du taux d’intérêt (Pourcentage qui sert à calculer la rémunération d’une somme placée ou le coût d’un emprunt.) annuel du Livret A, passé de 1,5 % à 1,7 % au 1er août 2026. Cette rémunération concerne aussi le LDDS. Les chiffres établissent une simultanéité, mais ils ne permettent pas d’isoler l’effet de la hausse des autres facteurs qui peuvent influencer les dépôts et les retraits.
À fin août, l’encours (Montant total présent sur un ou plusieurs produits à une date donnée, intérêts compris.) du Livret A et du LDDS atteignait 608,9 milliards d’euros. Depuis janvier, le Livret A affiche davantage de retraits que de dépôts. La collecte décrit des mouvements, pas le solde de chaque épargnant. Le taux de 1,7 % est un taux annuel : il ne correspond pas à un rendement mensuel.
Les dépôts ont dépassé les retraits sur le Livret A en août, avec une collecte nette de 460 millions d’euros. Le LDDS et le LEP repassent aussi dans le vert, mais les sorties accumulées depuis janvier restent nettement supérieures.
La ministre Monique Barbut propose de relever le plafond du Livret A de 22 950 à 30 000 euros pour financer l’adaptation climatique. Aucune décision n’a été prise : le plafond applicable reste inchangé. Pour un livret déjà plein, la marge de versement serait de 7 050 euros.
Revolut affiche 5,25 % brut par an sur un premier Compte d’épargne ouvert par certains nouveaux clients en France. Le taux est limité à 25 000 € et à 120 jours. Son rendement réel dépend aussi d’une éventuelle condition de paiement et de la fiscalité.
Aux États-Unis, le taux moyen des emprunts immobiliers à 30 ans a atteint 7,03 % le 24 septembre 2026. Ce retour au-dessus du seuil des 7 % marque un sommet depuis l'investiture de Donald Trump. Pour les acheteurs américains, cette hausse alourdit directement les mensualités.
Wall Street a ouvert dans le rouge ce jeudi 24 septembre 2026, freinée par la remontée du pétrole au-dessus de 104 dollars et la tension des rendements obligataires. Les marchés craignent un regain d'inflation et surveillent le sommet entre Donald Trump et Xi Jinping.
Les assureurs français orientent à nouveau massivement leurs investissements vers les obligations pour capter des rendements plus élevés. Ce mouvement renforce la rémunération des portefeuilles, mais sa répercussion sur les fonds en euros de l'assurance-vie prendra plusieurs années.